
CSG et CRDS sur la fiche de paie : calcul et taux 2026
 Suzanne
•
12 septembre 2026
Lire son bulletin de salaire peut vite devenir un casse-tête, surtout quand des lignes de retenue semblent se ressembler. Pourtant, comprendre ces prélèvements vous aide à savoir où va chaque euro et à vérifier que votre paie est correcte. Dans ce guide, vous allez découvrir de la CSG et de la CRDS sur la fiche de paie, leur rôle, leur calcul, les taux appliqués en 2026 et la manière de repérer les lignes concernées sans vous perdre dans le jargon. L’objectif est simple : vous donner les bons repères pour lire votre bulletin avec confiance.
Vous verrez aussi comment ces contributions influencent votre revenu net, pourquoi elles existent dans le système social français et comment distinguer une contribution d’une cotisation. Avec quelques exemples concrets, vous pourrez enfin relier les montants affichés à ce qui est réellement prélevé sur votre paie.
Comprendre ce que sont la CSG et la CRDS sur le bulletin
Pourquoi ces prélèvements existent-ils ?
La CSG et la CRDS sont deux contributions prélevées sur des revenus d’activité et de remplacement. La csg finance une partie de la protection sociale, tandis que la crds sert à rembourser une dette sociale accumulée au fil des années. Sur le bulletin, elles apparaissent comme des retenues obligatoires, au même titre qu’un prélèvement légal. Pour un salarié, la logique est simple : une part du revenu est orientée vers la sécurité collective, sans passer par une cotisation classique liée à un droit individuel précis. La csg n’est donc pas un impôt au sens strict, mais une contribution à fonction sociale.
- La csg est une contribution destinée au financement social.
- La crds est une contribution affectée au remboursement de la dette.
- Ces lignes figurent sur le bulletin comme retenues obligatoires.
- Elles ne donnent pas le même droit qu’une cotisation de sécurité sociale.
On distingue ainsi contribution, cotisation et impôt : la cotisation ouvre souvent un droit direct, la contribution finance un ensemble collectif, et l’impôt relève du budget public général. La csg et la crds s’inscrivent dans cette logique de sécurité sociale partagée.
Où les repérer sur la fiche de paie ?
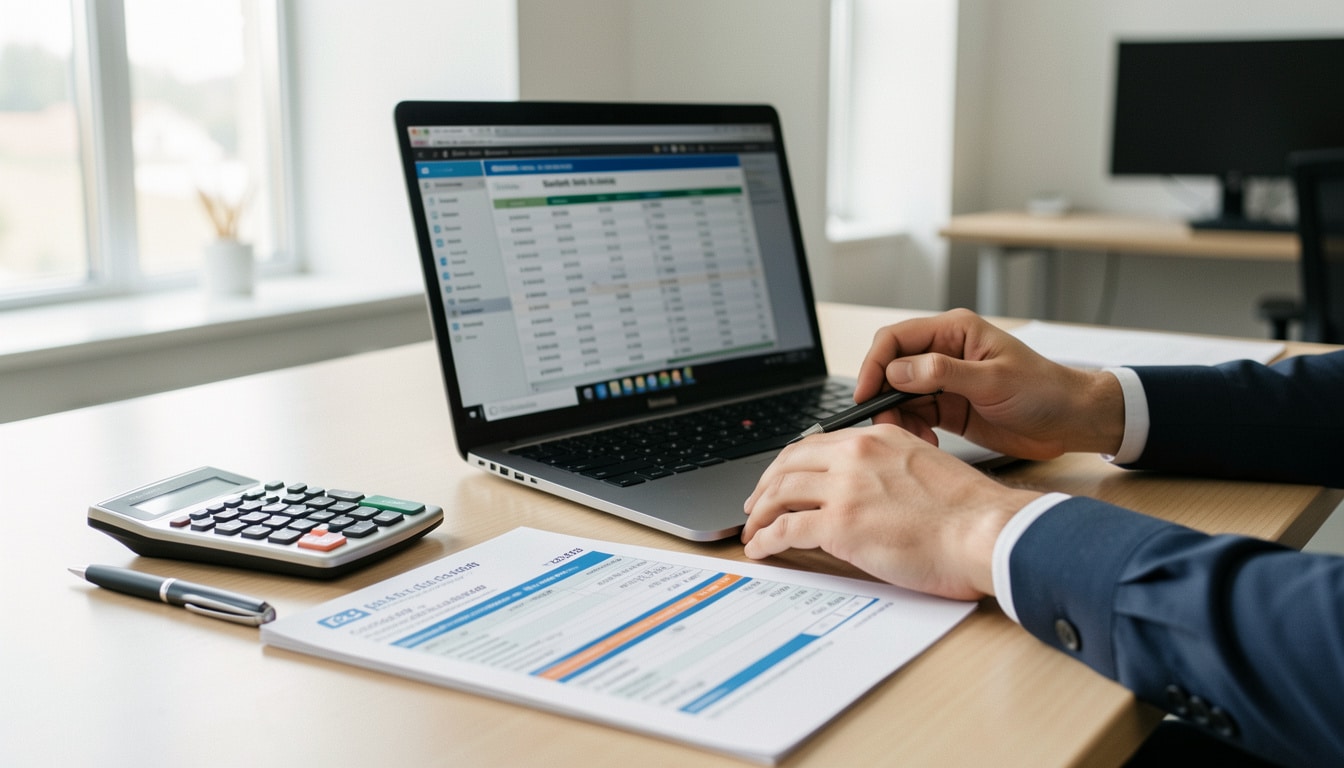
Sur la fiche, les lignes sont souvent regroupées dans la zone des prélèvements sociaux. Vous pouvez voir un libellé du type « CSG déductible », « CSG non déductible » ou « CRDS », avec une base, un taux et un montant. La csg peut être affichée sur deux lignes distinctes, tandis que la crds apparaît généralement sur une seule. Si votre bulletin est édité par un logiciel de paie moderne, la présentation est souvent standardisée, ce qui facilite la lecture. Le salarié repère alors rapidement la colonne de base, la colonne de taux et la colonne de retenue, sans avoir besoin de décoder tout le document.
Dans une fiche bien structurée, la logique est la même d’une entreprise à l’autre : on lit d’abord l’assiette, puis le pourcentage appliqué, puis le résultat. Cette fonction d’affichage permet de comprendre en quelques secondes pourquoi la somme prélevée varie d’un mois à l’autre.
La base de calcul expliquée pas à pas
Ce qui compose l’assiette de calcul
La base de calcul de la csg et de la crds ne se limite pas toujours au seul brut affiché. Elle peut inclure le salaire brut, certaines primes, des avantages en nature et des éléments assimilés à la rémunération. Le calcul dépend donc de l’assiette retenue par l’entreprise et de la nature du revenu. Un salaire de 2 400 euro avec une prime de 180 euro ne donne pas forcément la même base qu’un brut isolé, car certains éléments sont intégrés et d’autres ajustés. C’est pour cela qu’un même montant brut peut produire un prélèvement différent selon la situation.
- Le salaire brut mensuel entre généralement dans la base.
- Les primes régulières peuvent être ajoutées au calcul.
- Les avantages en nature peuvent compter dans l’assiette.
- Certains éléments de rémunération variable sont intégrés.
- Le nombre de jours travaillés peut influencer la fraction retenue.
La base n’est donc pas toujours identique au brut affiché, car le calcul suit des règles précises. Selon la fonction occupée, le revenu peut être soumis à une fraction spécifique ou à un ajustement particulier.
Comment passer de la base au montant retenu
Le calcul est ensuite très mécanique : on prend la base, on applique le taux de csg ou de crds, puis on arrondit au centime. Si la base retenue est de 2 580 euro et que le taux cumulé atteint 9,7 %, le montant prélevé sera de 250,26 euro. Cette logique de calcul permet d’obtenir un montant cohérent sur le bulletin, même lorsque le salaire varie. Pour un salarié non spécialiste, l’important est de vérifier que la base correspond bien aux éléments de paie attendus, puis que le taux appliqué correspond à la règle en vigueur.
Le prélèvement apparaît alors comme une fraction du brut, et non comme une somme arbitraire. Le revenu net dépend directement de ce mécanisme, ce qui explique pourquoi deux personnes ayant un salaire proche peuvent voir un montant légèrement différent selon leurs primes ou leur situation.
Lire les taux en vigueur sans se tromper
Les taux à connaître et leur ventilation
En 2026, les taux de csg et de crds doivent être lus avec attention, car la ventilation entre part déductible et part non déductible change la lecture fiscale. La csg comporte une fraction déductible, tandis que la crds reste entièrement non déductible. Le taux est affiché sur le bulletin, souvent dans une colonne dédiée, et il peut être ventilé ligne par ligne selon le traitement logiciel. Cette présentation aide à distinguer ce qui relève du calcul social et ce qui a un effet fiscal. La sécurité de lecture repose donc sur le bon repérage du taux et de sa nature.
| Prélèvement | Taux de référence en 2026 |
|---|---|
| CSG déductible | 6,8 % |
| CSG non déductible | 2,4 % |
| CRDS | 0,5 % |
Ce découpage du taux permet de comprendre la part déductible et la part non déductible. Il s’agit d’une logique fiscale précise, mise à jour selon les règles en vigueur, et qui influence directement la lecture du bulletin.
Ce que change la part déductible
La part déductible de la csg réduit le revenu imposable, ce qui a un effet fiscal visible au moment de la déclaration. À l’inverse, la crds ne donne aucun avantage de ce type. C’est là que la différence devient importante : deux lignes proches sur le bulletin n’ont pas le même impact sur l’impôt. La csg déductible agit donc comme une fraction utile pour le calcul fiscal, tandis que la csg non déductible et la crds restent intégralement prises en compte dans la retenue. Pour le salarié, cette distinction évite de confondre prélèvement social et impôt.
Si vous lisez un taux réduit ou un taux normal, vérifiez toujours la part concernée. Cette lecture fiscale simple vous permet de comprendre pourquoi le montant retenu ne se traduit pas exactement de la même manière dans votre revenu imposable.
Comprendre l’impact sur le net à payer
Pourquoi le net baisse-t-il ?
Sur la paie, le net baisse parce que plusieurs retenues s’additionnent avant le versement final. La csg et la crds s’ajoutent aux autres cotisation sociales, ce qui explique l’écart entre le brut et le net. Un salarié qui voit un brut de 2 800 euro peut se retrouver avec un net inférieur après prélèvement, car chaque ligne enlève une petite part du revenu. Le bulletin montre ainsi la mécanique complète : salaire brut, retenues, puis net à payer. Cette solution de lecture est simple, mais elle demande de regarder chaque montant avec méthode. Pour approfondir ce sujet, consultez notre guide sur comprendre bulletin de salaire.
- Le brut correspond au montant avant retenues.
- Le net est ce que vous recevez réellement.
- Les cotisation sociales réduisent le montant final.
- Les prélèvements sociaux expliquent une partie de l’écart.
Dans une paie mensuelle, la variation peut venir d’une prime, d’une absence ou d’un changement de base. Le revenu réellement versé dépend donc de l’ensemble du bulletin, pas seulement du salaire affiché.
Comment lire l’effet sur le bulletin mensuel ?
Pour vérifier la cohérence, commencez par comparer le brut, puis la somme des retenues, puis le net. Si le montant baisse d’un mois à l’autre, regardez d’abord s’il y a eu un changement de prime ou de base de calcul. Une solution simple consiste à conserver deux bulletins successifs et à noter les écarts de paie. Le salarié peut alors repérer rapidement une variation anormale. Cette méthode fonctionne bien, même sans expertise comptable, car elle suit l’ordre logique du bulletin et permet de faire le lien entre prélèvement et salaire réellement perçu.
Dans beaucoup d’entreprises, un changement de logiciel de paie ou de paramétrage peut aussi modifier l’affichage. Mieux vaut donc vérifier la ligne concernée avant de conclure à une erreur.
Cas particuliers, exonérations et situations à surveiller
Quand l’exonération ou le taux réduit s’applique
Il existe plusieurs situations où l’exonération ou le taux réduit change la lecture de la csg et de la crds. Le seuil de ressources, le statut du bénéficiaire et la nature du revenu peuvent modifier le calcul. Par exemple, certaines allocations ou certains revenus de remplacement supportent un taux réduit, alors qu’un salaire classique suit une autre règle. L’exonération n’est donc pas liée au hasard : elle dépend de critères précis, souvent liés à l’activité ou à la situation familiale. Pour bien comprendre, il faut toujours vérifier le seuil applicable et le type de revenu concerné.
- Le niveau de ressources peut déclencher un taux réduit.
- Le statut du bénéficiaire peut ouvrir une exonération.
- Certains revenus de remplacement suivent une règle spécifique.
- La situation familiale peut jouer sur le traitement social.
- Le seuil annuel ou mensuel doit être vérifié avec soin.
Dans la pratique, un revenu modeste peut bénéficier d’un régime plus favorable, tandis qu’un salaire plus élevé reste soumis au droit commun. La vigilance sur le seuil évite les mauvaises surprises.
Les revenus de remplacement ne sont pas traités comme les salaires
Les revenus de remplacement, comme l’allocation chômage ou la retraite, ne sont pas soumis aux mêmes règles qu’un salaire. Une allocation peut être exonérée dans certains cas, ou soumise à un taux réduit selon le niveau de ressources. Pour la retraite, la vieillesse du régime et le type de pension influencent le traitement social. Cela signifie qu’un revenu de remplacement peut donner lieu à une retenue différente de celle d’un salaire d’activité. Le salarié devenu allocataire ou retraité doit donc lire son document avec une grille de lecture adaptée.
Un exemple simple : une allocation de chômage peut être soumise à une contribution spécifique, alors qu’une pension de retraite peut être partiellement prélevée selon le seuil. La logique reste la même, mais la règle varie selon la nature du revenu.
Vérifier son bulletin de paie comme un pro
Les bons réflexes pour contrôler le calcul
Pour vérifier votre fiche, commencez par repérer la colonne de base, la colonne de taux et la colonne du montant retenu. Un logiciel de paie bien paramétré affiche ces trois repères de façon lisible, ce qui facilite le contrôle. Dans une entreprise, le service RH peut aussi vous expliquer le détail du calcul si la ligne vous paraît étrange. L’idée n’est pas de tout recalculer à la main, mais de comprendre si la base correspond à votre salaire, si le taux affiché est cohérent et si le montant suit la règle. Ce contrôle rapide évite bien des doutes. Pour aller plus loin, lisez modifier fiche de paie pdf gratuit.
- Vérifiez la base indiquée sur la fiche.
- Contrôlez le taux appliqué ligne par ligne.
- Comparez le montant retenu avec le brut.
- Notez toute variation d’un mois à l’autre.
Si vous avez un doute, faites une démo mentale avec un salaire simple : base, taux, montant. Cette méthode permet de calculer sans vous perdre dans les détails techniques.
Quand demander une explication au service paie ?
Vous pouvez solliciter le service paie dès qu’un écart important apparaît sans raison claire. Une colonne vide, un taux inhabituel ou un montant trop élevé sont des signaux d’alerte. Le plus souvent, la solution consiste à demander une explication écrite, puis à comparer avec le bulletin précédent. Dans une entreprise, le logiciel ou le paramétrage du sirh peut aussi être à l’origine d’une erreur de saisie. Si besoin, le gestionnaire peut ajouter une correction sur le bulletin suivant. Cette démarche reste normale et ne remet pas en cause votre droit à la vérification.
Un contrôle pas à pas, avec la fiche sous les yeux, suffit souvent à lever le doute. Si l’écart persiste, il faut faire corriger la ligne concernée sans attendre le mois suivant.
Retenir l’essentiel pour mieux lire ses prélèvements
Ce qu’il faut absolument retenir
La csg et la crds sont des contributions prélevées sur le revenu, avec une logique sociale et fiscale précise. La csg comporte une part déductible, alors que la crds reste non déductible. Sur le bulletin, ces lignes influencent directement le net et la lecture de l’impôt futur. Pour vous, l’essentiel est de savoir que chaque montant répond à une fonction claire : financer la protection sociale, réduire une dette sociale, et afficher un calcul lisible. Une contribution n’est pas une cotisation, et cette différence change la façon de lire la paie. En complément, découvrez comment comprendre la fiche de paie.
- La csg et la crds suivent des règles distinctes.
- La csg déductible a un effet fiscal.
- La crds n’est jamais déductible.
- Le revenu net dépend de l’ensemble des retenues.
En gardant ces repères, vous pourrez répondre plus vite à vos questions et progresser dans la lecture de votre bulletin.
Les bons réflexes pour progresser dans la lecture du bulletin
Pour progresser, l’idéal est de lire votre bulletin dans le même ordre à chaque fois : base, taux, montant, puis net. Cette méthode vous aide à repérer les variations et à comprendre la logique fiscale. Si une ligne semble différente, comparez avec le mois précédent et vérifiez la fonction du prélèvement. En quelques bulletins, vous gagnerez en autonomie et vous saurez mieux répondre aux écarts de paie. La lecture devient alors beaucoup plus simple, surtout quand on sait où regarder et quoi noter.
Vous pouvez aussi conserver un résumé personnel de vos retenues pour suivre l’évolution de votre revenu. Cette habitude, très simple, permet de progresser sans stress et de mieux anticiper l’effet des contributions sur votre salaire.
FAQ – Questions fréquentes sur la CSG et la CRDS en fiche de paie
Pourquoi la CSG apparaît-elle sur mon bulletin de salaire ?
La csg apparaît parce qu’elle finance une part du système social. Sur votre fiche de paie, elle est prélevée automatiquement sur le salaire selon un calcul légal. Ce prélèvement n’est pas un impôt classique, mais une contribution liée au revenu. Vous pourriez également être intéressé par comment faire des fiches de paie.
La CRDS est-elle toujours prélevée au même taux ?
La crds suit un taux de référence stable, mais il faut toujours vérifier le bulletin. En pratique, la ligne reste la même sur la paie, avec un montant calculé sur la base retenue. Elle ne comporte pas de part déductible.
Comment savoir si une part de CSG est déductible ?
Regardez le libellé sur la fiche : la mention « csg déductible » indique la partie concernée. Le taux affiché permet aussi de vérifier le calcul. Cette part agit sur le revenu imposable, contrairement à la crds.
Pourquoi le montant varie-t-il d’un mois à l’autre ?
Le montant change si le salaire, la prime ou la base de calcul évolue. Un prélèvement plus élevé peut venir d’un brut plus important, d’une absence corrigée ou d’un changement de taux. Le bulletin mensuel permet de comparer facilement.
La CSG et la CRDS sont-elles des impôts ?
La csg et la crds ne sont pas des impôts au sens strict. Ce sont des contributions sociales. Elles participent au financement collectif, mais leur logique reste différente de celle d’un impôt sur le revenu.
Les allocations sont-elles soumises aux mêmes règles ?
Pas toujours. Certaines allocation sont exonérées, d’autres supportent un taux réduit selon le revenu ou le seuil applicable. La règle dépend de la nature du versement et du statut du bénéficiaire.
Que faire si le calcul semble incorrect ?
Commencez par vérifier la base, le taux et le montant sur le bulletin. Si l’écart persiste, contactez le service paie avec le document sous les yeux. Une correction peut être ajoutée sur le bulletin suivant si le logiciel a mal paramétré la ligne.
Comment lire rapidement la ligne sur la fiche de paie ?
Repérez d’abord la base, puis le taux, puis le montant. En suivant cet ordre, vous comprenez vite le calcul et vous vérifiez si le prélèvement est cohérent avec votre salaire. Cette méthode simple fonctionne sur la plupart des bulletins.
Vous aimerez aussi
 Paie

 Paie
 Paie
 Paie